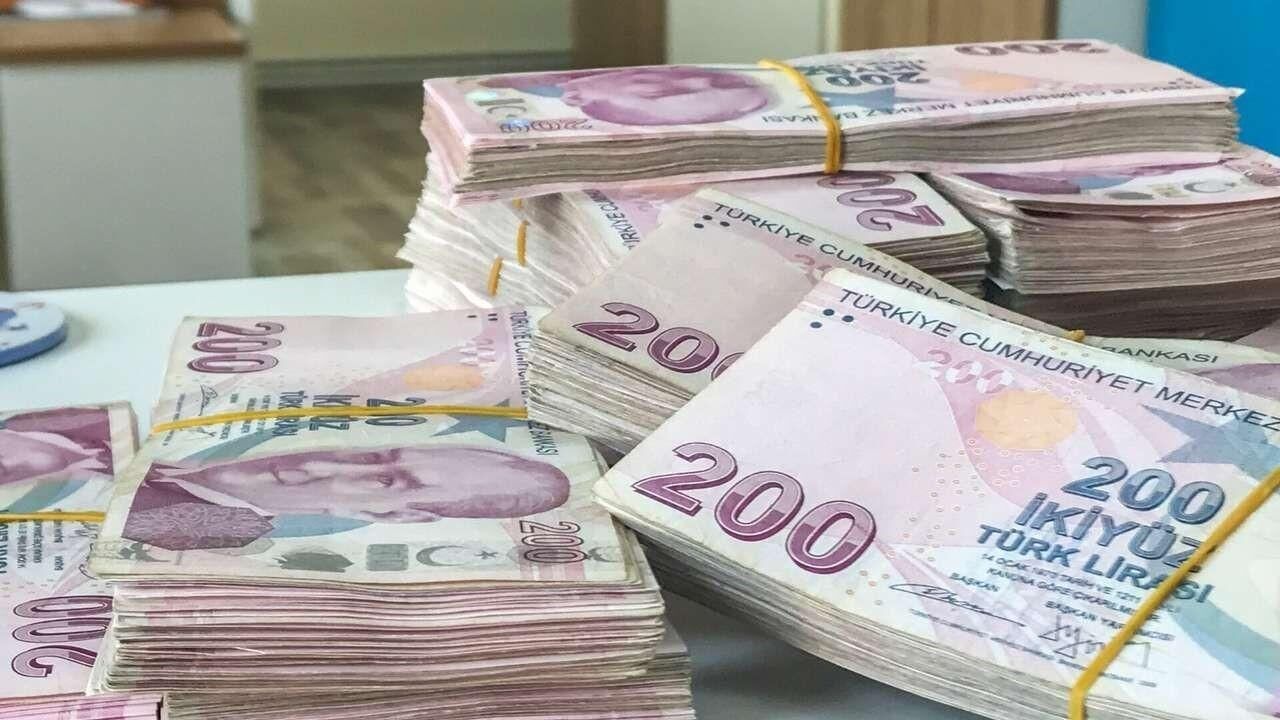
Bankaların vadeli mevduat faiz oranları, birikimlerini Türk lirası üzerinden değerlendirmek isteyen vatandaşların gündeminde yer almaya devam ediyor. Ekim 2026 itibarıyla açıklanan faiz tekliflerinde yıllık oranlar yüzde 44,5 seviyesine kadar çıkarken, 1 milyon TL'nin 32 günlük net getirisi hesap türüne ve kampanya koşullarına göre değişiyor.
15 Ekim 2026 itibarıyla incelenen piyasa verilerine göre 1 milyon TL'nin 32 günlük net faiz kazancı, bazı hesaplarda yaklaşık 30 bin TL'ye yaklaşabiliyor. Ancak yüksek faiz oranı sunan her banka, en yüksek net getiriyi sağlamıyor.
1 milyon TL'nin 32 günlük faiz getirisi ne kadar?
Vadeli mevduatta elde edilecek kazanç; bankanın sunduğu yıllık faiz oranına, vade süresine, stopaj kesintisine ve hesapta faiz işletilmeyen tutar bulunup bulunmadığına göre hesaplanıyor.
Örneğin 1 milyon TL'nin tamamına yıllık yüzde 40 faiz uygulandığında, 32 günlük brüt getiri yaklaşık 35 bin 68 TL oluyor. Yüzde 17,5 stopaj kesintisinin ardından net kazanç yaklaşık 28 bin 932 TL'ye ulaşıyor.
Aynı koşullarda yıllık yüzde 44 faiz uygulandığında net kazanç yaklaşık 31 bin 825 TL'ye çıkıyor.
Bununla birlikte bazı bankaların günlük faiz hesaplarında belirli bir bakiye faiz dışında bırakıldığı için gerçek getiri bu örnek hesaplamalardan daha düşük olabiliyor.
22 bankanın Ekim 2026 mevduat faiz oranları
Ekim ayı başında yayımlanan karşılaştırma verilerine göre banka ve finans kuruluşlarının ilan edilen yıllık faiz veya kâr payı oranları şöyle:
| Banka / finans kuruluşu | Yıllık oran |
|---|---|
| Akbank | %2 – %39 |
| Alternatif Bank | %31,5 – %44 |
| Anadolubank | %36 – %44 |
| CEPTETEB | %12,5 – %42 |
| DenizBank | %37,5 – %42 |
| Enpara | %23,75 – %37,75 |
| Fibabanka | %36 – %44 |
| getirfinans | %30 – %41 |
| N Kolay | %38 |
| Halkbank | %20 – %36 |
| HSBC | %37 – %41 |
| ING | %23 – %44 |
| Hayat Finans | %35,37 – %40,93 |
| İş Bankası | %28,5 – %38 |
| Odea | %35,5 – %42 |
| ON Dijital Bankacılık | %10 – %42,5 |
| TEB | %12,5 – %42 |
| Yapı Kredi | %40,25 |
| QNB | %25,5 – %42 |
| Ziraat Bankası | %35 – %37 |
| Ziraat Dinamik | %28 – %44 |
| Türk Ticaret Bankası | %34 – %44,5 |
Tablodaki oranlar, bankaların farklı tutar ve vade seçenekleri için ilan ettiği aralıkları gösteriyor. Her oranın 1 milyon TL ve 32 günlük vade için geçerli olduğu anlamına gelmiyor. Hayat Finans'ın sunduğu oranlar ise faiz değil, kâr payı oranlarıdır.
En yüksek mevduat faizi hangi bankada?
Karşılaştırma tablosunda ilan edilen en yüksek yıllık oran yüzde 44,5 ile Türk Ticaret Bankasında bulunuyor.
Alternatif Bank, Anadolubank, Fibabanka, ING ve Ziraat Dinamik gibi kuruluşlarda ise belirli koşullarla yüzde 44'e ulaşan teklifler yer alıyor.
Ancak bankaların sunduğu en yüksek oranlar, müşteri profiline ve hesap özelliklerine göre farklılık gösterebiliyor.
Özellikle yeni müşterilere yönelik kampanyalarda yüksek faiz oranı belirli bir süreyle sınırlandırılabiliyor.
1 milyon TL'nin 32 günlük örnek kazanç tablosu
Bir milyon liranın tamamına faiz işletildiği ve yüzde 17,5 stopaj uygulandığı varsayımıyla farklı yıllık faiz oranlarının 32 günlük yaklaşık net getirileri şöyle hesaplanıyor:
| Yıllık faiz | 32 günlük net kazanç |
|---|---|
| %35 | 25.315 TL |
| %37 | 26.761 TL |
| %38 | 27.485 TL |
| %40 | 28.932 TL |
| %41 | 29.655 TL |
| %42 | 30.378 TL |
| %43 | 31.102 TL |
| %44 | 31.825 TL |
| %44,5 | 32.187 TL |
Bu rakamlar banka bazında kesin kazanç taahhüdü değil, standart basit faiz yöntemiyle oluşturulmuş örnek hesaplamalardır.
Yüksek faiz oranına rağmen kazanç neden düşebiliyor?
Vadeli mevduat karşılaştırmalarında en çok gözden kaçan ayrıntılardan biri faiz işletilmeyen bakiye uygulaması oluyor.
Bazı bankalar, hesapta bulunan paranın belirli bir bölümünü faiz hesaplamasına dahil etmiyor.
Örneğin 1 milyon TL'nin 325 bin TL'sine faiz uygulanmıyorsa kazanç yalnızca kalan 675 bin TL üzerinden hesaplanıyor.
Bu durumda ilan edilen faiz oranı yüksek olsa bile müşterinin elde edeceği net gelir daha düşük olabiliyor.
Bu nedenle banka seçiminde yalnızca yıllık faiz oranına değil, faiz işletilen anaparaya da dikkat edilmesi gerekiyor.
Mevduat faizinde stopaj oranı ne kadar?
9 Temmuz 2025 tarihinden itibaren açılan veya yenilenen, altı aya kadar vadeli Türk lirası mevduat hesaplarında yüzde 17,5 stopaj uygulanıyor.
Bu kesinti, elde edilen brüt faiz geliri üzerinden yapılıyor.
Örneğin 32 günlük vadede 35 bin TL brüt faiz kazancı oluşması durumunda stopaj kesintisi 6 bin 125 TL oluyor. Böylece hesap sahibinin eline 28 bin 875 TL net kazanç geçiyor.
Bankaların faiz hesaplama ekranlarında görülen brüt ve net getiri tutarlarının birbirinden farklı olmasının temel nedenlerinden biri bu vergi kesintisi.
Mevduat hesabı açmadan önce nelere dikkat edilmeli?
Birikimini vadeli mevduatta değerlendirmek isteyen vatandaşların faiz oranı kadar hesap koşullarını da incelemesi önem taşıyor.
Yeni müşteri şartı, kampanya süresi, minimum bakiye, faiz işletilmeyen tutar ve vade sonunda uygulanacak oran, toplam kazancı etkileyebiliyor.
Ayrıca bazı bankalar günlük faiz hesabı sunarken bazıları klasik vadeli mevduat hesabıyla hizmet veriyor.
Hesap türleri arasındaki farklar nedeniyle aynı anapara ve benzer faiz oranlarında bile farklı net kazançlar ortaya çıkabiliyor.
Gözler Merkez Bankasının faiz kararında
Mevduat faizlerinde önümüzdeki dönemin yönünü belirleyebilecek gelişmelerden biri de Türkiye Cumhuriyet Merkez Bankasının para politikası kararları olacak.
Merkez Bankasının 22 Ekim 2026 tarihinde gerçekleştirmesi planlanan Para Politikası Kurulu toplantısı, piyasalarda yakından takip ediliyor.
Politika faizinde olası bir değişiklik, bankaların mevduat tekliflerine de zaman içinde yansıyabilir.
Bu nedenle 1 milyon TL'nin 32 günlük faiz getirisi için hesap açılacağı gün bankanın sunduğu güncel net kazanç teklifinin kontrol edilmesi gerekiyor.